৯ মাসে খেলাপি ঋণ কমেছে প্রায় ৩ শতাংশ

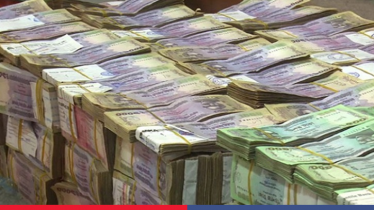
ফাইল ছবি
দেশের ব্যাংক খাতে দীর্ঘদিন ধরে চলে আসা অনিয়ম, অসচ্ছতা এবং গোপন রাখার সংস্কৃতি ভেদ করে প্রকৃত চিত্র উন্মোচন করার প্রক্রিয়ার মধ্য দিয়ে খেলাপি ঋণের (এনপিএল) অনুপাতে কিছুটা স্বস্তি ফিরেছে। বাংলাদেশ ব্যাংকের সর্বশেষ তথ্য অনুযায়ী, গত নয় মাসে দেশে খেলাপি ঋণের পরিমাণ প্রায় ৩ শতাংশ পয়েন্ট বা সুনির্দিষ্টভাবে ২ দশমিক ৯৫ শতাংশ পয়েন্ট কমেছে।
২০২৫ সালের সেপ্টেম্বর প্রান্তিকে খেলাপি ঋণের অনুপাত যেখানে ছিল ৩৫ দশমিক ৭৩ শতাংশ, তা কমে ২০২৬ সালের জুন মাসে ৩২ দশমিক ৭৮ শতাংশে নেমে এসেছে। কেন্দ্রীয় ব্যাংক এবং দেশের বিশিষ্ট অর্থনীতিবিদদের মতে, এটি ব্যাংক খাতের সংস্কার প্রক্রিয়ার একটি অত্যন্ত ইতিবাচক প্রাথমিক সংকেত, যা খাতের প্রকৃত অবস্থাকে আগের তুলনায় অনেক বেশি স্পষ্ট করে তুলেছে।
বাংলাদেশ ব্যাংকের তথ্য বিশ্লেষণ করে দেখা গেছে, ২০২৫ সালের সেপ্টেম্বর শেষে ব্যাংক খাতে মোট শ্রেণিকৃত বা খেলাপি ঋণের পরিমাণ ছিল ৬ লাখ ৪ হাজার ৫১৫ কোটি টাকা, যা মোট বিতরণ করা ঋণের ৩৫ দশমিক ৭৩ শতাংশ। এরপর চলতি বছরের জুন শেষে শ্রেণিকৃত ঋণের পরিমাণ সামান্য বেড়ে দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকায়। তবে ঋণপ্রবাহ ও মোট পরিমাণের সামান্য প্রবৃদ্ধি সত্ত্বেও মোট ঋণের তুলনামূলক অনুপাতে খেলাপি ঋণের হার কমে ৩২ দশমিক ৭৮ শতাংশে নেমেছে।
ব্যাংক খাতের বিশেষজ্ঞরা মনে করছেন, দীর্ঘকাল ধরে নানা উপায়ে বিশেষ করে বড় অংকের ঋণ পুনঃতফসিল বা বিশেষ সুবিধার মাধ্যমে যে খেলাপি ঋণগুলো আড়ালে বা গোপনে রাখা হয়েছিল, বর্তমান সময়ে তা কঠোরভাবে চিহ্নিত করার কারণে এই দৃশ্যপট তৈরি হয়েছে।
এ প্রসঙ্গে সেন্টার ফর পলিসি ডায়ালগের (সিপিডি) বিশিষ্ট ফেলো অধ্যাপক ড. মোস্তাফিজুর রহমান পষ্টাকারে তুলে ধরেছেন যে, বিগত আওয়ামী লীগ সরকারের আমলে প্রকাশিত খেলাপি ঋণের কোনো পরিসংখ্যানই ব্যাংক খাতের প্রকৃত চিত্র তুলে ধরতে পারেনি। ২০০৮ সালে যেখানে খেলাপি ঋণের পরিমাণ ছিল মাত্র ২২ হাজার কোটি টাকার কাছাকাছি, তা ২০২৪ সালে এসে সরকারি হিসাবেই প্রায় ২ লাখ কোটি টাকায় গিয়ে ঠেকে। অথচ পরবর্তী সময়ে প্রণীত অর্থনীতিসংক্রান্ত শ্বেতপত্রে প্রকৃত খেলাপি ও সমস্যাগ্রস্ত ঋণের বিশাল অংক উঠে আসে, যার পরিমাণ প্রায় সাড়ে ৬ লাখ কোটি টাকা। বর্তমান অন্তর্বর্তী সরকার ও কেন্দ্রীয় ব্যাংক সেই পুঞ্জীভূত সংকটের মুখোমুখি দাঁড়িয়ে ব্যাংক খাতের প্রকৃত চিত্র জাতির সামনে উন্মোচন করতে শুরু করেছে।
বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক ও মুখপাত্র আরিফ হোসেন খান জানান, ২০২৪ সালের ৫ আগস্টের পর থেকে কেন্দ্রীয় ব্যাংক ব্যাংক খাতের প্রকৃত চিত্র কোনো রাখঢাক ছাড়াই জনগণের সামনে তুলে ধরার নীতিগত সিদ্ধান্ত নেয়। এর ফলেই পূর্বে গোপন রাখা কিংবা নানা মারপ্যাঁচে পুনঃতফসিল করে আড়াল করা ঋণগুলোর বাস্তব অবস্থা সামনে চলে এসেছে। খেলাপি ঋণের এই লাগাম টেনে ধরতে এবং শৃঙ্খলা ফিরিয়ে আনতে কেন্দ্রীয় ব্যাংক ইতোমধ্যে বেশ কিছু কঠোর ও দূরদর্শী উদ্যোগ গ্রহণ করেছে। এর মধ্যে রয়েছে এককালীন প্রস্থান বা ওয়ান-টাইম এক্সিট নীতি এবং সর্বোচ্চ ১৫ বছর মেয়াদে ঋণ পুনঃতফসিলকরণের সুযোগসহ নানা সংস্কারমূলক নীতিমালা। এসব পদক্ষেপের সুফল যখন পুরোপুরি বাস্তবায়িত ও প্রতিফলিত হবে, তখন খেলাপি ঋণের অনুপাত আরও উল্লেখযোগ্য পরিমাণে হ্রাস পাবে বলে আশা করা হচ্ছে।
আরও পড়ুন: নতুন ঋণের ওপর নির্ভরতা কমিয়ে পরিশোধে জোর দিচ্ছে সরকার
পাশাপাশি, আন্তর্জাতিক আর্থিক প্রতিবেদনের মানদণ্ড বা আইএফআরএস-৯ অনুযায়ী প্রত্যাশিত ঋণক্ষতি বা ইসিএল হিসাব পদ্ধতি চালু করার প্রক্রিয়া জোরদার করা হয়েছে। এটি কার্যকর হলে ব্যাংকগুলো সম্ভাব্য ঋণঝুঁকিগুলো আগেভাগেই চিহ্নিত করার সুযোগ পাবে, যা ভবিষ্যতে নতুন করে খেলাপি ঋণ সৃষ্টির পথ অনেকটাই রুদ্ধ করবে। সমস্যাগ্রস্ত ব্যাংকগুলোর জন্য আলাদা সংস্কার কাঠামো বা রিসোর্সিং ফ্রেমওয়ার্কও সক্রিয় করেছে নিয়ন্ত্রক সংস্থা।
ব্যাংক খাতের হিসাব-নিকাশ পরিষ্কার ও স্বচ্ছ করার এই দীর্ঘমেয়াদী প্রক্রিয়ায় স্বল্প মেয়াদে কিছুটা চাপ বা অস্থিরতা তৈরি হওয়া স্বাভাবিক বলে মনে করছেন সংশ্লিষ্টরা।
সাউথ বাংলা এগ্রিকালচার অ্যান্ড কমার্স ব্যাংকের অতিরিক্ত ব্যবস্থাপনা পরিচালক আবদুল কাইয়ুম চৌধুরী উল্লেখ করেন যে, এই হিসাব পরিষ্কার করার প্রক্রিয়ার মধ্য দিয়ে গেলেও দীর্ঘ মেয়াদে তা দেশের ব্যাংকিং ব্যবস্থাকে আরও অনেক বেশি শক্তিশালী, স্বচ্ছ ও স্থিতিশীল করে তুলবে। তবে এর জন্য ব্যাংকগুলোতে পেশাদার ব্যবস্থাপনা নিশ্চিত করা, ঋণের সঠিক মূল্যায়ন বা ক্রেডিট রিস্ক অ্যাসেসমেন্ট করা এবং কার্যকর ঋণ আদায় ব্যবস্থা গড়ে তোলার বিকল্প নেই।
বিশেষজ্ঞদের মতে, বর্তমান সময়ে শুধু কাগজে-কলমে প্রকাশিত খেলাপি ঋণের হার কমার পরিসংখ্যানের দিকে নজর দিলেই চলবে না; বরং এই সংকটের মূল কাঠামোগত কারণগুলো সমূলে উৎপাটন করতে হবে। এজন্য নিয়মিত ঋণ আদায়ের হার জোরদার করা, সুশাসন প্রতিষ্ঠা করা, নতুন ঋণ বিতরণের ক্ষেত্রে কঠোর যাচাই-বাছাই বা ডিউ ডিলিজেন্স চালানো এবং কোনো ছাড় না দিয়ে ইচ্ছাকৃত ঋণখেলাপিদের বিরুদ্ধে কঠোর ও কার্যকর আইনি ব্যবস্থা গ্রহণের ওপর সর্বাধিক জোর দিতে হবে।
অধ্যাপক ড. মোস্তাফিজুর রহমান স্পষ্টভাবে উল্লেখ করেছেন যে, বর্তমান সরকার যেহেতু একটি দুর্বল আস্থা ও বিশাল অঙ্কের খেলাপি ঋণের বোঝা নিয়ে ব্যাংকিং ব্যবস্থা হাতে পেয়েছে, তাই বড় অংকের খেলাপি ও বিদেশে পাচার হওয়া অর্থ উদ্ধার, আইনের কঠোর প্রয়োগ এবং যেকোনো রাজনৈতিক প্রভাবমুক্ত উপায়ে ব্যাংক পরিচালনা নিশ্চিত করা এখন সময়ের সবচেয়ে বড় দাবি।
বিশ্লেষকরা মনে করছেন, গত নয় মাসে এনপিএল হ্রাসের এই প্রবণতা নিঃসন্দেহে একটি আশাব্যঞ্জক দিক, তবে এটিকে এখনই চূড়ান্ত সাফল্য হিসেবে ধরে নেওয়ার সুযোগ নেই। কারণ প্রকৃত খেলাপি ঋণ বাইরে নিয়ে আসার এই প্রক্রিয়ার প্রারম্ভিক পর্যায়ে অনুপাত সাময়িকভাবে কিছুটা বাড়তেও পারত, কিন্তু সমন্বিত পদক্ষেপে তা কিছুটা কমেছে। এই অগ্রগতির স্থায়িত্ব এবং ধারাবাহিকতা কতটা বজায় থাকছে, তা সঠিকভাবে মূল্যায়নের জন্য চলতি বছরের অর্থাৎ ২০২৬ সালের ডিসেম্বরের চূড়ান্ত তথ্য ও ত্রৈমাসিক প্রতিবেদনগুলো অত্যন্ত গুরুত্বপূর্ণ ভূমিকা পালন করবে। ধারাবাহিক ও কঠোর সংস্কার, লুণ্ঠিত অর্থ উদ্ধার, ঋণ আদায় এবং সুশাসন পুরোপুরি নিশ্চিত করা গেলে আগামী দিনে খেলাপি ঋণ আরও উল্লেখযোগ্যভাবে কমবে এবং একই সঙ্গে সাধারণ আমানতকারীদের হারানো আস্থা ও পুরো ব্যাংক খাতে দীর্ঘকাঙ্ক্ষিত ঋণশৃঙ্খলা ফিরে আসবে।
নিউজবাংলাদেশ.কম/পলি